
Hỗ trợ đất ở, nhà ở với mức vay tối đa 100 triệu đồng mỗi hộ
Chính phủ ban hành Nghị định 416/2026/NĐ-CP (có hiệu lực từ ngày 19/11/2026) quy định chính sách tín dụng ưu đãi hỗ trợ phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi giai đoạn 2026-2030. Theo đó, người dân có thể vay vốn hỗ trợ đất ở, nhà ở, đất sản xuất, học nghề, chuyển đổi nghề và phát triển sản xuất, kinh doanh với lãi suất ưu đãi.
Theo Nghị định, đối tượng vay vốn hỗ trợ đất ở, nhà ở là hộ gia đình người dân tộc thiểu số, trong đó chủ hộ hoặc vợ, chồng của chủ hộ là người dân tộc thiểu số. Ngoài ra, hộ gia đình người dân tộc Kinh thuộc diện hộ nghèo, hộ cận nghèo, sinh sống tại thôn đặc biệt khó khăn hoặc xã đặc biệt khó khăn vùng đồng bào dân tộc thiểu số và miền núi cũng được vay vốn.
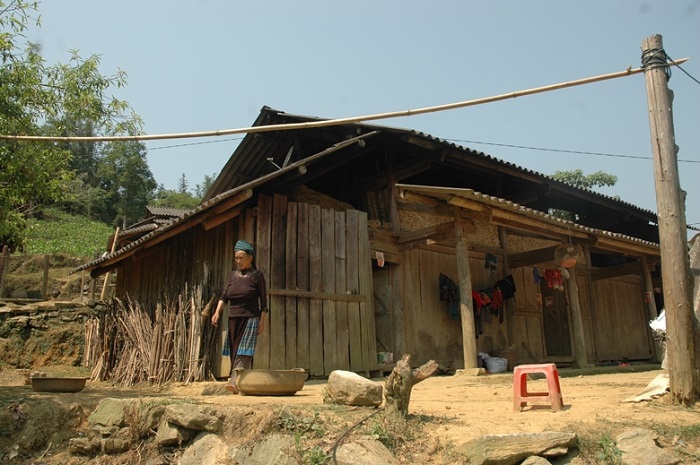
Mức vay do Ngân hàng Chính sách xã hội và khách hàng thỏa thuận nhưng không vượt quá 100 triệu đồng/hộ đối với mỗi mục đích hỗ trợ đất ở và hỗ trợ nhà ở.
Để được vay, khách hàng phải cư trú tại địa phương nơi đăng ký thường trú hoặc tạm trú, có tên trong danh sách hộ gia đình được thụ hưởng chính sách do cơ quan có thẩm quyền phê duyệt. Người đại diện vay vốn phải có năng lực hành vi dân sự đầy đủ và có phương án sử dụng vốn phù hợp với mục đích vay.
Trước đó theo, Nghị định số 28/2022/NĐ-CP về chính sách tín dụng ưu đãi thực hiện Chương trình mục tiêu quốc gia phát triển kinh tế - xã hội vùng đồng bào dân tộc thiểu số và miền núi giai đoạn 1 từ năm 2021 đến năm 2025, mức cho vay do Ngân hàng Chính sách xã hội và khách hàng vay vốn thỏa thuận nhưng không vượt quá 50 triệu đồng/hộ (đối với cho vay hỗ trợ đất ở), 40 triệu đồng/hộ (đối với cho vay hỗ trợ nhà ở). Như vậy, mức hỗ trợ theo Nghị định mới đã tăng đáng kể.
Nguồn vốn được sử dụng để trang trải chi phí có đất ở hoặc chi phí xây mới, sửa chữa, cải tạo nhà ở.
Khách hàng có thể lựa chọn vay theo một trong hai chính sách hoặc đồng thời vay hỗ trợ đất ở và hỗ trợ nhà ở nếu đáp ứng đủ điều kiện.
Mức vay do Ngân hàng Chính sách xã hội và khách hàng thỏa thuận nhưng không vượt quá 100 triệu đồng/hộ đối với mỗi mục đích hỗ trợ đất ở và hỗ trợ nhà ở.
Thời hạn vay tối đa 15 năm, căn cứ thỏa thuận giữa ngân hàng và khách hàng, phù hợp với khả năng trả nợ. Lãi suất cho vay là 3%/năm, lãi suất nợ quá hạn bằng 130% lãi suất cho vay.
Đáng chú ý, hộ gia đình người dân tộc thiểu số, hộ gia đình người dân tộc Kinh thuộc diện hộ nghèo, hộ cận nghèo, hộ làm nghề nông, lâm, ngư nghiệp và các hộ vay vốn theo Nghị định không phải thực hiện biện pháp bảo đảm nghĩa vụ trả tiền vay.
Vay tối đa 200 triệu đồng hỗ trợ đất sản xuất, chuyển đổi nghề
Đối với chính sách hỗ trợ đất sản xuất, học nghề và chuyển đổi nghề, Nghị định quy định đối tượng vay vốn là hộ gia đình làm nghề nông, lâm, ngư nghiệp không có đất sản xuất hoặc thiếu từ 50% đất sản xuất trở lên theo quy định của địa phương.
Khách hàng phải cư trú tại địa phương nơi đăng ký thường trú hoặc tạm trú, có tên trong danh sách hộ gia đình được thụ hưởng chính sách do cơ quan có thẩm quyền phê duyệt; người đại diện vay vốn có năng lực hành vi dân sự đầy đủ và có phương án sử dụng vốn phù hợp.
Vốn vay được sử dụng để trang trải chi phí tạo quỹ đất sản xuất hoặc chi phí học nghề, chuyển đổi nghề. Khách hàng chỉ được thụ hưởng một trong hai chính sách hỗ trợ đất sản xuất hoặc hỗ trợ học nghề, chuyển đổi nghề.
Mức cho vay hỗ trợ học nghề được áp dụng theo chính sách tín dụng đối với học sinh, sinh viên có hoàn cảnh khó khăn theo quy định của Thủ tướng Chính phủ.
Đối với vay hỗ trợ đất sản xuất, chuyển đổi nghề, mức vay do Ngân hàng Chính sách xã hội và khách hàng thỏa thuận nhưng không vượt quá 200 triệu đồng/hộ.
Thời hạn vay hỗ trợ học nghề được thực hiện theo chính sách tín dụng đối với học sinh, sinh viên có hoàn cảnh khó khăn. Đối với khoản vay hỗ trợ đất sản xuất, chuyển đổi nghề, thời hạn vay tối đa 10 năm, căn cứ khả năng trả nợ của khách hàng.
Lãi suất cho vay bằng 50% lãi suất cho vay đối với hộ nghèo trong từng thời kỳ. Lãi suất nợ quá hạn bằng 130% lãi suất cho vay.
Nghị định cũng quy định chính sách tín dụng hỗ trợ phát triển sản xuất, kinh doanh tại vùng đồng bào dân tộc thiểu số và miền núi đối với hộ gia đình cư trú hợp pháp tại địa bàn và các cơ sở sản xuất, kinh doanh hoạt động hợp pháp tại khu vực này.
Các cơ sở sản xuất, kinh doanh thuộc diện vay vốn bao gồm doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, tổ hợp tác và hộ kinh doanh. Trong đó, ưu tiên doanh nghiệp công nghệ cao và doanh nghiệp thực hiện liên kết theo chuỗi giá trị sản phẩm nông nghiệp, có hợp đồng liên kết gắn sản xuất với tiêu thụ sản phẩm theo quy định.
Đối với hộ gia đình, người đại diện vay vốn phải có năng lực hành vi dân sự đầy đủ, cư trú hợp pháp tại địa phương và có phương án sử dụng vốn phù hợp. Cơ sở sản xuất, kinh doanh phải được thành lập theo quy định pháp luật, hoạt động hợp pháp tại vùng đồng bào dân tộc thiểu số và miền núi, đồng thời có phương án sử dụng vốn vay phù hợp.
Vốn vay được sử dụng để thực hiện các hoạt động sản xuất, kinh doanh tại địa bàn. Mức vay tối đa đối với hộ gia đình là 200 triệu đồng/hộ. Đối với cơ sở sản xuất, kinh doanh, mức vay tối đa không quá 10 tỷ đồng/cơ sở.
Thời hạn vay do Ngân hàng Chính sách xã hội và khách hàng thỏa thuận phù hợp với khả năng trả nợ nhưng tối đa 10 năm. Lãi suất cho vay bằng lãi suất cho vay đối với hộ nghèo trong từng thời kỳ; lãi suất nợ quá hạn bằng 130% lãi suất cho vay.
Đối với cơ sở sản xuất, kinh doanh vay vốn trên 200 triệu đồng, việc bảo đảm tiền vay được thực hiện theo quy định pháp luật và hướng dẫn của Ngân hàng Chính sách xã hội. Các hộ gia đình thuộc diện được vay theo Nghị định không phải thực hiện biện pháp bảo đảm nghĩa vụ trả tiền vay.
Việc triển khai các chính sách tín dụng ưu đãi theo Nghị định 416/2026/NĐ-CP được kỳ vọng góp phần giải quyết nhu cầu đất ở, nhà ở, đất sản xuất, học nghề và việc làm; đồng thời tạo điều kiện để người dân, hộ gia đình và cơ sở sản xuất, kinh doanh tại vùng đồng bào dân tộc thiểu số và miền núi phát triển kinh tế, nâng cao thu nhập, cải thiện đời sống trong giai đoạn mới.