
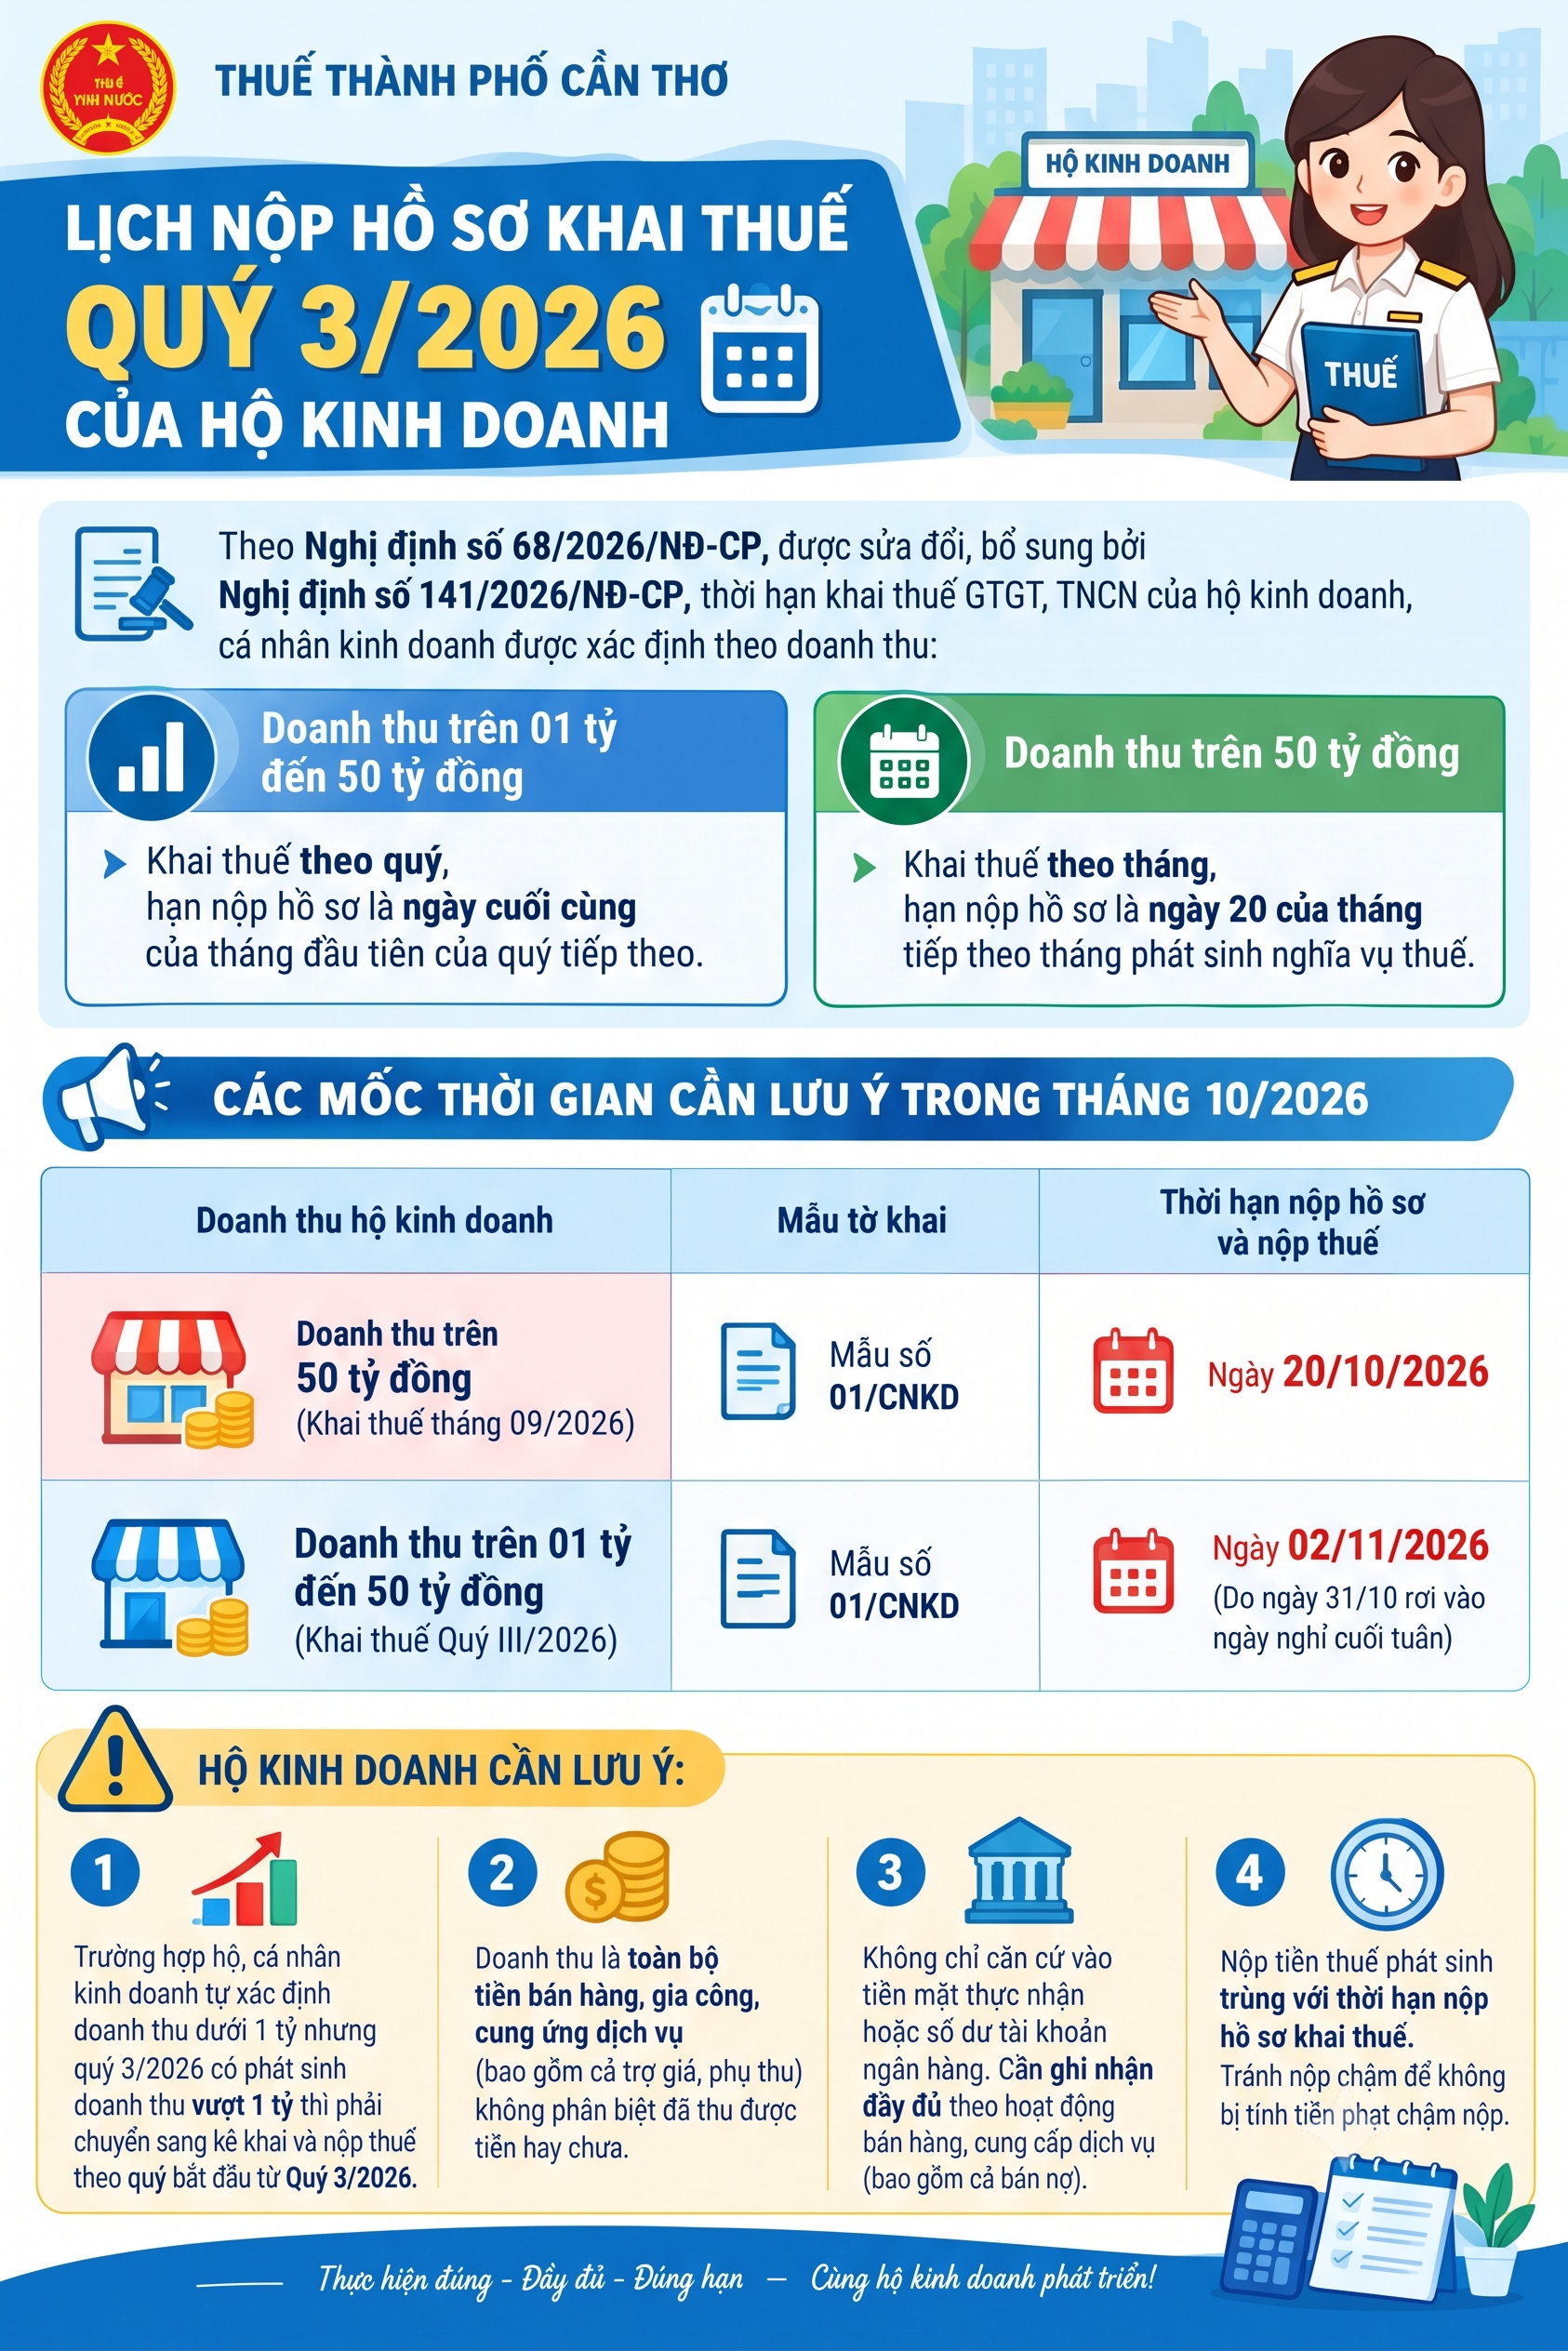
Theo quy định tại Nghị định số 68/2026/NĐ-CP ngày 05/3/2026 của Chính phủ, được sửa đổi, bổ sung bởi Nghị định số 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ, hộ kinh doanh, cá nhân kinh doanh thực hiện khai thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) tùy theo quy mô doanh thu, cụ thể như sau:
- Hộ kinh doanh có doanh thu trên 1 tỷ đồng đến 50 tỷ đồng thực hiện khai thuế GTGT, thuế TNCN theo quý. Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
- Đối với hộ kinh doanh có doanh thu trên 50 tỷ đồng, thực hiện khai thuế GTGT, thuế TNCN theo tháng. Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Căn cứ thời hạn nêu trên, trong tháng 10/2026, hộ kinh doanh cần lưu ý các mốc thời gian sau:
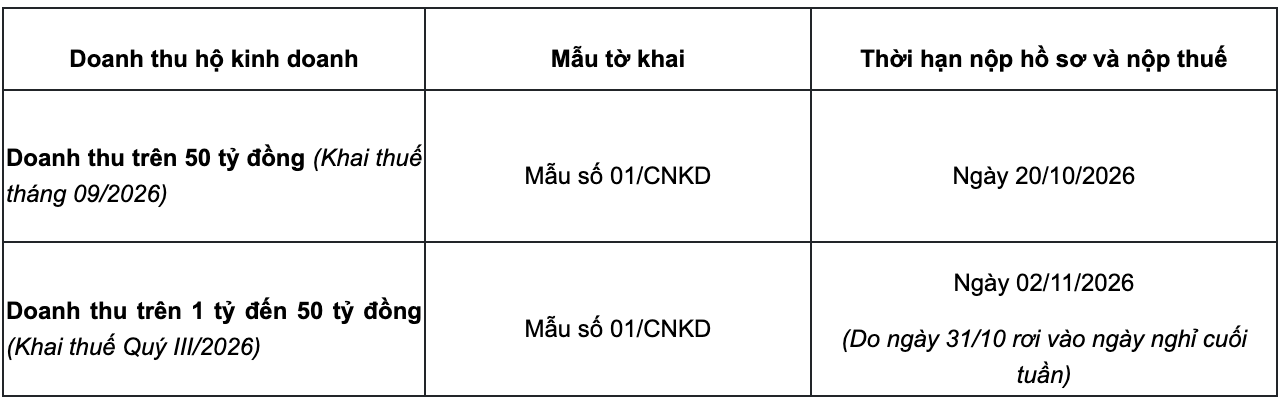
Trường hợp hộ, cá nhân kinh doanh tự xác định doanh thu dưới 1 tỷ nhưng Quý 3/2026 có phát sinh doanh thu vượt 1 tỷ thì hộ kinh doanh phải chuyển sang kê khai và nộp thuế theo quý bắt đầu từ Quý 3/2026.
Khi xác định doanh thu để thực hiện nghĩa vụ thuế, hộ kinh doanh cần lưu ý doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ, bao gồm cả các khoản trợ giá, phụ thu, phụ trội mà hộ kinh doanh, cá nhân kinh doanh được hưởng; không phân biệt đã thu được tiền hay chưa thu được tiền.
Do đó, hộ kinh doanh không nên chỉ căn cứ vào số tiền thực tế đã nhận hoặc số tiền phát sinh trên tài khoản ngân hàng để xác định doanh thu. Doanh thu phải được ghi nhận đầy đủ theo hoạt động bán hàng, cung cấp dịch vụ, không phân biệt phương thức thanh toán bằng tiền mặt, chuyển khoản hoặc bán chịu.
Đặc biệt, hộ kinh doanh cần lưu ý thời hạn nộp tiền thuế đối với số thuế phát sinh được thực hiện cùng thời hạn nộp hồ sơ khai thuế. Vì vậy, sau khi hoàn thành việc kê khai, hộ kinh doanh cần chủ động thực hiện nộp thuế đúng hạn, tránh phát sinh tiền chậm nộp.
Nguồn: Thuế TP Cần Thơ
Chậm nộp hồ sơ khai thuế có thể bị phạt đến 25 triệu đồng
Việc không nộp hoặc nộp hồ sơ khai thuế quá thời hạn có thể khiến người nộp thuế bị xử phạt hành chính, đồng thời phải nộp đủ tiền thuế và tiền chậm nộp phát sinh.
Theo Điều 13 Nghị định 125/2020/NĐ-CP, tổ chức nộp hồ sơ khai thuế chậm từ 1 đến 30 ngày có thể bị phạt 2-5 triệu đồng; chậm từ 31 đến 60 ngày bị phạt 5-8 triệu đồng. Mức phạt tăng lên 8-15 triệu đồng nếu hồ sơ được nộp chậm từ 61 đến 90 ngày.
Mức phạt 8-15 triệu đồng cũng áp dụng khi hồ sơ được nộp sau hơn 90 ngày nhưng không phát sinh số thuế phải nộp, hoặc người nộp thuế không nộp hồ sơ nhưng không phát sinh nghĩa vụ thuế.
Trường hợp nộp hồ sơ sau hơn 90 ngày, có phát sinh thuế phải nộp nhưng người nộp thuế đã hoàn thành số thuế và tiền chậm nộp trước khi cơ quan thuế công bố quyết định kiểm tra hoặc lập biên bản, mức phạt có thể lên tới 15-25 triệu đồng.
Nếu chưa khắc phục trước thời điểm nói trên, hành vi có thể bị xem xét là trốn thuế. Tùy tính chất và tình tiết vi phạm, người nộp thuế có thể bị phạt từ 1 đến 3 lần số tiền thuế trốn.
Bên cạnh tiền phạt, người nộp thuế còn phải nộp đầy đủ hồ sơ còn thiếu, tiền thuế phát sinh và tiền chậm nộp. Mức tiền chậm nộp hiện hành là 0,03% mỗi ngày, tính trên số tiền thuế chậm nộp. Các mức phạt trên áp dụng đối với tổ chức; mức phạt dành cho cá nhân bằng 1/2 so với tổ chức.